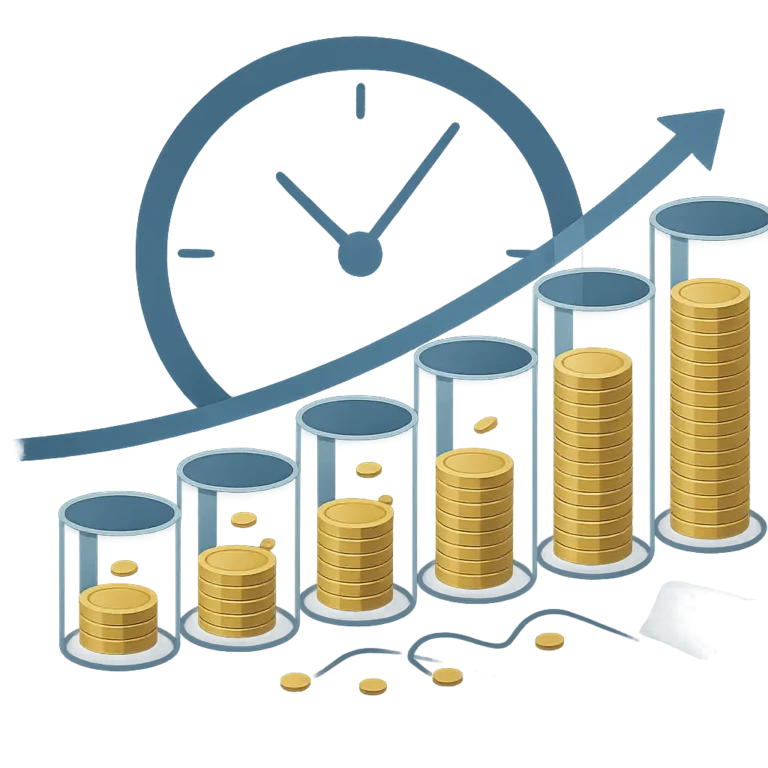
Guardar dinheiro costuma significar separar uma quantia e mantê-la disponível, enquanto investir pode permitir que os rendimentos permaneçam aplicados. Imagine alguém que deposita uma pequena soma todos os meses: quando os ganhos também entram no saldo, o próximo cálculo parte de uma base pouco maior.
Esse efeito depende do prazo, da taxa, da regularidade dos aportes, dos custos, impostos e risco assumido. Uma projeção ajuda no planejamento, mas não promete resultado. Antes de comemorar uma curva ascendente, considere inflação, oscilações e a possibilidade de precisar do dinheiro em outro momento.
O que são juros compostos
Rendimento sobre rendimento em linguagem simples
Nos juros simples, o rendimento usa o valor inicial; nos compostos, cada ganho incorporado participa do cálculo seguinte. Com cem reais e taxa de dez por cento, o simples acrescenta dez em cada etapa; o composto alcança cento e dez, depois cento e vinte e um.
Se os ganhos forem retirados, a base permanece igual e o efeito acumulativo perde força. Quando ficam aplicados, o saldo cresce por camadas: o depósito gera rendimento, que se soma ao capital, e a totalidade participa do cálculo seguinte. A diferença importa com o tempo.
O mesmo mecanismo pesa nas dívidas. Encargos de cartão, multas e juros por atraso podem ser adicionados ao saldo, fazendo a cobrança crescer enquanto nada é pago. Entender capitalização ajuda a poupar com consciência e a reconhecer o custo de deixar uma obrigação se acumular.
Por que o tempo importa
Regularidade costuma pesar mais que grandes promessas
O prazo oferece oportunidades para que rendimentos sejam reinvestidos e novos aportes encontrem saldo maior. Uma contribuição modesta, repetida por anos, pode superar uma quantia isolada aplicada no final. O tempo, porém, não corrige taxa ruim, custos elevados ou escolhas incompatíveis com o objetivo financeiro.
Um aporte único começa a trabalhar antes, mas depende do valor e da data de entrada. Aportes recorrentes distribuem o esforço e reduzem a dificuldade de reunir tal soma, embora cada parcela tenha menos tempo aplicada. Datas e intervalos mudam o resultado; compare usando premissas iguais.
Saldo nominal maior não significa mais poder de compra. A inflação encarece produtos e serviços, então parte do crescimento pode acompanhar preços. Ao analisar uma projeção, compare o retorno líquido com a inflação e pergunte quanto poderá comprar no futuro, não somente o número exibido na conta.
Como fazer simulações responsáveis
Uma simulação útil começa com dados explícitos: aporte, frequência, prazo, taxa estimada, impostos, tarifas e datas dos depósitos. Registre se o cálculo considera contribuições no início ou no fim de cada período. Diferenças nessas escolhas alteram a projeção e explicam resultados diferentes entre calculadoras disponíveis.
Em vez de confiar em uma previsão, monte cenários conservador, intermediário e otimista. Varie taxa, inflação, regularidade e prazo, observando os efeitos das hipóteses. O cenário favorável mostra possibilidade, não promessa; o conservador testa a resistência do plano diante de retornos menores ou contribuições interrompidas.
Leia a metodologia de qualquer calculadora antes de aceitar o resultado. Verifique se a taxa é nominal ou real, mensal ou anual, bruta ou líquida, e se há capitalização compatível com os aportes. Refaça a conta com outra ferramenta e trate diferenças como convite para investigar premissas.
Risco, liquidez e escolha do produto
Retorno potencial, risco e liquidez precisam ser entendidos juntos. Uma alternativa pode oscilar, exigir prazo longo ou admitir perda parcial; outra oferece resgate simples, mas crescimento menor. A escolha responsável começa pelo objetivo e pela tolerância a perdas, não pela taxa mais chamativa do momento.
Dinheiro destinado a emergência não deveria depender de aplicação sujeita a oscilações ou resgate demorado. Já uma meta distante pode comportar mais variação, desde que o investidor compreenda o caminho e tenha tempo para esperar. Separe reservas curtas dos objetivos longos antes de comparar alternativas.
Observe taxas de administração, corretagem, custódia e tributos, pois valores repetidos reduzem o retorno líquido. Investigue quem emite o produto, quais proteções institucionais existem e quais regras governam o resgate. Não confunda proteção contratual com garantia de rentabilidade, nem dispense a leitura das condições completa.
Como transformar a teoria em hábito
Automatizar uma contribuição transforma intenção em rotina, desde que o valor caiba no orçamento depois das despesas essenciais. Comece pequeno e reveja a quantia quando renda, dívidas ou prioridades mudarem. O hábito deve ser sustentável, não uma fonte de aperto que obrigue resgates frequentes.
Acompanhe o total aportado, o retorno líquido e o poder de compra, em vez de observar apenas o saldo final. Registre datas, custos e retiradas para interpretar oscilações com honestidade. Uma planilha revela se o crescimento veio de depósitos, rendimentos ou combinação dos dois.
Erros comuns incluem interromper aportes por ansiedade diante de uma queda, ignorar custos e perseguir taxas irreais. Também é perigoso concentrar tudo em uma alternativa sem compreender seus riscos. Reavalie o plano em intervalos definidos, evitando decisões impulsivas baseadas em manchetes ou resultados de curto prazo.
Faça uma simulação transparente, defina uma meta possível e leia cada condição antes de investir. Compare o valor nominal com o poder de compra, considere custos e aceite que toda escolha envolve incerteza. Com consistência, informação e expectativas realistas, os juros compostos apoiam decisões melhores, sem prometer milagres.