Quando alimentos, transporte e serviços sobem em momentos diferentes, o orçamento parece encolher antes mesmo de uma grande compra. O café mais caro, a passagem reajustada e a mensalidade atualizada ocupam pequenas parcelas, mas, somadas, mudam a sensação de segurança e exigem escolhas mais frequentes no dia a dia.
Inflação é um movimento amplo dos preços, não apenas o encarecimento de um item observado no supermercado. Ainda assim, cada família sente esse processo de modo particular, porque sua cesta reúne proporções próprias de aluguel, alimentação, combustível, educação, saúde e lazer. Por isso, a percepção individual complementa, mas não substitui, os indicadores.
Inflação não é apenas um preço mais alto
A diferença entre aumento isolado e perda de poder de compra
Uma inflação mais persistente ocorre quando o nível geral de preços aumenta de forma disseminada ao longo do tempo. Um tomate mais caro por causa de uma safra ruim é um caso pontual; vários grupos subindo, por razões combinadas, indicam pressão mais abrangente. A distinção evita conclusões baseadas em uma única etiqueta.
Se a renda nominal permanece igual enquanto alimentos, contas e serviços ficam mais caros, o dinheiro compra menos. Não significa necessariamente que todos os itens subiram na mesma proporção; significa que a combinação consumida perdeu capacidade de compra. O efeito pode aparecer como substituição de produtos, adiamento de planos ou redução de reservas.
Expectativas também participam do processo. Empresas podem repassar custos de energia, insumos ou transporte; trabalhadores buscam recompor renda; consumidores antecipam compras quando temem novos aumentos. Essas reações não explicam tudo sozinhas, mas podem reforçar a alta em diferentes etapas. Observar a sequência ajuda a separar causa imediata de consequência acumulada.
Como os preços chegam ao orçamento
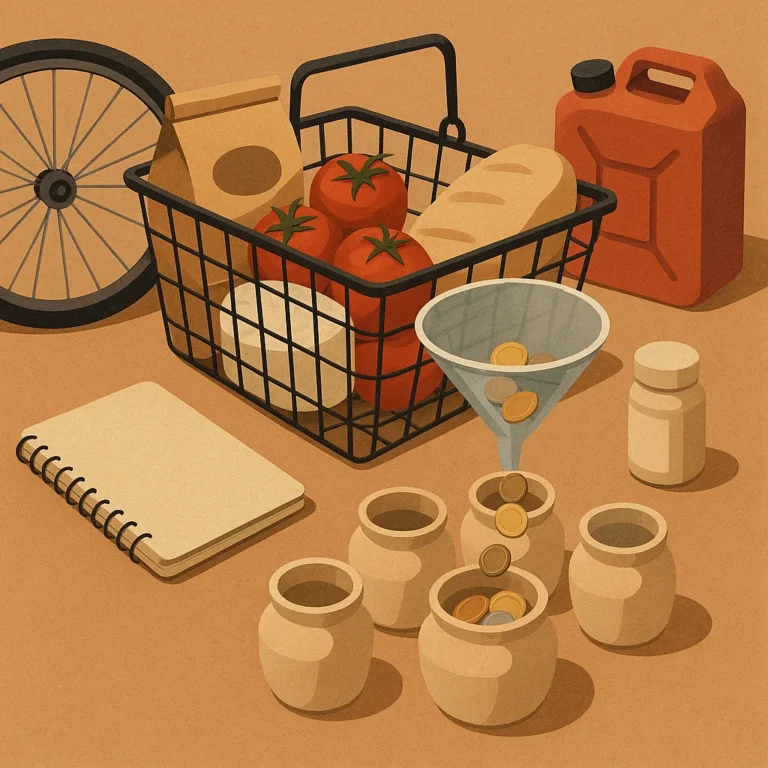
A cesta de cada família conta uma história diferente
O preço dos combustíveis pode afetar fretes, entregas e deslocamentos, alcançando mercadorias que nem sequer usam combustível de maneira evidente. Na alimentação, transporte, clima, oferta e custos de embalagem influenciam o preço final. Serviços também incorporam aluguel, salários, energia e impostos, criando caminhos variados entre a origem do custo e o pagamento.
Uma família que paga aluguel elevado percebe pressões diferentes daquela que gasta mais com combustível ou escola particular. Quem cozinha em casa pode sentir menos determinado reajuste, mas enfrentar outro impacto em medicamentos ou moradia. A inflação média organiza uma fotografia ampla; a cesta doméstica revela quais movimentos realmente pesam.
Contratos e reajustes distribuem a experiência ao longo do calendário. Um aluguel pode mudar em uma data anual, enquanto a feira varia semanalmente e a tarifa de transporte segue outra regra. Por isso, a inflação não aparece sempre como um salto único: ela pode se acumular silenciosamente entre compras recorrentes.
Como acompanhar os indicadores
Índices oficiais são construídos com metodologias, regiões, pesos e períodos definidos, permitindo acompanhar tendências de forma comparável. Uma média nacional, porém, não reproduz automaticamente o gasto de cada cidade ou família. Ao consultar um indicador, procure sua composição, a data de referência e o método, em vez de observar apenas o percentual.
Variação mensal mostra o que ocorreu em um intervalo curto; acumulada reúne meses desde uma data escolhida; comparação anual confronta períodos equivalentes. Cada medida responde a uma pergunta diferente. Um mês de queda não apaga altas anteriores, assim como um aumento isolado não define sozinho uma tendência duradoura para o orçamento.
Registrar gastos por algumas semanas ajuda a transformar impressão em evidência pessoal. Anote valor, quantidade, frequência e categoria, separando compras essenciais de escolhas ocasionais. Depois, compare os registros com meses anteriores e com sua renda. Esse acompanhamento mostra onde a pressão cresceu, sem confundir uma compra excepcional com padrão.
Escolhas práticas para preservar o orçamento
Compare preços por unidade, não apenas pela etiqueta maior ou pela embalagem mais chamativa. Avalie marcas, qualidade, durabilidade, contratos e frequência de uso antes de trocar um produto. Uma economia aparente pode custar mais se gerar desperdício, pior desempenho ou reposição antecipada. A melhor escolha depende da necessidade concreta.
Revise despesas fixas e variáveis separadamente. Nas fixas, renegociar um plano, pesquisar seguro ou ajustar uma tarifa pode produzir efeito repetido; nas variáveis, planejar refeições e compras reduz decisões impulsivas. Evite cortar tudo de maneira uniforme: priorize o que pesa mais, preservando saúde, segurança e compromissos essenciais.
Parcelamentos podem esconder o custo total e comprometer meses futuros, enquanto o crédito rotativo costuma ampliar rapidamente a dívida. Antes de antecipar uma compra por medo de aumento, compare urgência, preço, armazenamento e juros. Decisões calmas protegem melhor o orçamento do que apostas baseadas em rumores ou ansiedade.
O papel da renda e do planejamento
Reajustes salariais, negociação profissional e qualificação podem ajudar a renda a acompanhar parte do custo de vida, mas seus efeitos variam conforme setor, contrato e momento econômico. Também vale reconhecer limites: nem toda pessoa consegue aumentar ganhos rapidamente. Planejar exige trabalhar com possibilidades reais, não com uma promessa automática.
Metas flexíveis resistem melhor quando preços, renda ou prioridades mudam. Defina uma reserva possível, revise categorias em intervalos regulares e mantenha objetivos classificados por urgência. Se uma despesa crescer, ajuste o plano inteiro com transparência, em vez de abandonar tudo. A revisão transforma imprevistos em decisões administráveis.
Organização individual ajuda, mas não controla juros, oferta, câmbio ou decisões de política econômica. Medidas públicas podem influenciar demanda, crédito, emprego e expectativas, afetando famílias de maneiras desiguais. Por isso, atribuir toda a inflação à falta de disciplina é injusto e impreciso. O planejamento funciona melhor combinado com informação confiável.
Comece medindo sua própria cesta, identificando os itens que mais pressionam o mês e revisando prioridades com serenidade. Acompanhe indicadores, datas de reajuste e mudanças na renda, sem alarmismo nem falsa precisão. Assim, você transforma a inflação em um problema observável, cria respostas possíveis e melhora suas decisões cotidianas.